
Immobilienbewertung im Erbfall in Berlin — für Erbschaftsteuer, Pflichtteil und Erbengemeinschaft
Sie haben eine Wohnung, ein Haus oder ein Grundstück in Berlin geerbt? Ein neutrales Verkehrswertgutachten zum Todestag schafft die Grundlage für das Finanzamt, für Miterben und für Pflichtteilsberechtigte — und verhindert, dass zu viel Steuer gezahlt oder zu wenig ausgeglichen wird. Ich besichtige Ihre Immobilie persönlich und prüfe Ihre vorhandenen Unterlagen wie Grundbuch, Bauakte, Baulasten, Wohnfläche und Altlastenauskunft.
- Stichtag Todestag
- Nachweis § 198 BewG
- Pflichtteil § 2311 BGB
- Erbengemeinschaft

Ein Erbe teilt man leichter, wenn alle dieselbe Zahl vor sich haben — und nachvollziehen können, wie sie entstanden ist.
 Karsten LöwenbergDipl.-Ing. (FH), Sachverständiger für Immobilienbewertung
Warum eine geerbte Immobilie in Berlin professionell bewertet werden sollte
Mit dem Erbfall geht das Eigentum an einer Immobilie sofort auf die Erben über — lange bevor das Grundbuch berichtigt ist. Ab diesem Moment stellen sich drei Fragen, die alle am Verkehrswert hängen: Wie viel Erbschaftsteuer verlangt das Finanzamt? Wie viel steht Pflichtteilsberechtigten zu? Und zu welchem Wert übernimmt ein Miterbe die Immobilie oder wird der Erlös verteilt?
Das Finanzamt ermittelt den Grundbesitzwert zunächst selbst — nach dem typisierten Verfahren des Bewertungsgesetzes (§§ 176 ff. BewG). Diese Pauschalbewertung kennt weder den Sanierungsstau im Treppenhaus noch das eingetragene Wohnrecht, den Denkmalschutz oder die schwierige Mietvertragslage. Seit dem Jahressteuergesetz 2022 fallen die Bedarfswerte in Berlin spürbar höher aus als früher, weil die Rechenparameter an die Marktdaten angepasst wurden. Liegt der tatsächliche Verkehrswert niedriger, können Sie ihn nach § 198 BewG durch ein Sachverständigengutachten nachweisen.
Innerhalb einer Erbengemeinschaft ist ein neutrales Gutachten oft der einzige Weg, der Diskussionen über Zahlen beendet. Wer die Immobilie übernehmen möchte, will einen niedrigen Wert; wer ausgezahlt wird, einen hohen. Ein unabhängiger Sachverständiger, den alle Miterben gemeinsam beauftragen, nimmt die Emotion aus der Verhandlung und liefert einen Wert, der auch vor dem Nachlassgericht oder im Streitfall vor dem Landgericht standhält.
Ich bewerte geerbte Immobilien in allen zwölf Berliner Bezirken, in Potsdam und im Berliner Umland — Eigentumswohnungen, Einfamilienhäuser, Doppelhaushälften, Mehrfamilienhäuser und unbebaute Grundstücke. Grundlage ist immer die Immobilienwertermittlungsverordnung (ImmoWertV 2021) und der Verkehrswertbegriff nach § 194 BauGB, der auch für das Finanzamt maßgeblich ist.
Wer Ihre geerbte Immobilie bewertet — und warum ich mir im Erbfall Zeit nehme
Ein Erbfall kommt nie gelegen. Neben der Trauer stehen Fristen des Finanzamts, Fragen der Miterben und oft ein Haus voller Erinnerungen. Meine Aufgabe ist, den Wert so herzuleiten, dass Finanzamt, Miterben und Pflichtteilsberechtigte ihn nachvollziehen können.
Den Ortstermin nehme ich selbst wahr — alle Erben können dabei sein. Fehlende Unterlagen beschaffe ich mit Vollmacht bei Grundbuchamt und Bezirksamt, damit Sie sich nicht um alles gleichzeitig kümmern müssen.
- 01Für alle ErbenJede Miterbin und jeder Miterbe erhält dieselben Informationen.
- 02EntlastendGrundbuch, Bauakte und Bodenrichtwerte besorge ich für Sie.
- 03VerständlichJeder Rechenschritt ist erklärt — für Erben und Finanzamt gleichermaßen.
★★★★★„Er arbeitet schnell, zuverlässig und sorgfältig. Seine Expertise auf diesem Gebiet ist fundiert …“
Welche Verfahren bei der Bewertung einer geerbten Immobilie zum Einsatz kommen
Im Erbfall gilt kein Sonderrecht: Der Wert wird nach denselben Verfahren ermittelt wie bei jedem anderen Anlass. Entscheidend ist, dass Stichtag, Objektzustand und Rechte am Todestag exakt abgebildet werden.
Eigentumswohnung & Reihenhaus
Für Eigentumswohnungen und Reihenhäuser in Berlin steht das Vergleichswertverfahren im Vordergrund (§§ 24–26 ImmoWertV). Ich werte dafür die Kaufpreissammlung des Gutachterausschusses für Grundstückswerte in Berlin aus und passe die Vergleichspreise an Lage, Baujahr, Wohnfläche, Etage und Ausstattung an. Dieses Verfahren akzeptiert auch das Finanzamt, weil es sich unmittelbar aus tatsächlichen Kaufpreisen ableitet.
Einfamilienhaus & Doppelhaushälfte
Einfamilienhäuser, Doppelhaushälften und Villen werden überwiegend im Sachwertverfahren bewertet (§§ 35–39 ImmoWertV). Hier addiere ich den Bodenwert auf Basis des Bodenrichtwerts und die Herstellungskosten der Gebäude abzüglich der Alterswertminderung. Über den vom Gutachterausschuss veröffentlichten Sachwertfaktor wird das Ergebnis an den Berliner Markt angepasst. Gerade bei älteren Häusern mit Modernisierungsbedarf liegt der so ermittelte Verkehrswert oft deutlich unter dem pauschalen Wert des Finanzamts.
Mehrfamilienhaus & Wohn- und Geschäftshaus
Vermietete Mehrfamilienhäuser und Wohn- und Geschäftshäuser bewerte ich im Ertragswertverfahren (§§ 27–34 ImmoWertV). Maßgeblich sind die tatsächlich erzielten und die marktüblich erzielbaren Mieten, die Bewirtschaftungskosten und der Liegenschaftszinssatz. Mietverträge mit Mieten deutlich unter dem Berliner Mietspiegel, Mietpreisbindungen oder Lagen in sozialen Erhaltungsgebieten wirken sich wertmindernd aus — Faktoren, die die Bedarfsbewertung des Finanzamts nicht berücksichtigt.
Rechte, Lasten & Schäden
Hinzu kommen die besonderen objektspezifischen Grundstücksmerkmale (§ 8 Abs. 3 ImmoWertV): Instandhaltungsstau, Baumängel, Altlasten, ein im Grundbuch eingetragenes Wohnrecht oder ein Nießbrauch des überlebenden Ehepartners. Gerade diese Punkte machen im Erbfall häufig den Unterschied von mehreren zehntausend Euro aus.
So entsteht der Wert zum Todestag
- 1Feststellung von Stichtag, Erblasser, Erben und Objekt
- 2Beschaffung von Grundbuch, Flurkarte, Bauakte und Bodenrichtwert zum Stichtag
- 3Ortstermin mit Aufnahme des Zustands — bei Bedarf Rekonstruktion zum Todestag
- 4Wahl und Berechnung des Verfahrens nach ImmoWertV 2021
- 5Berücksichtigung von Rechten, Lasten und Schäden
- 6Schriftliches Gutachten mit Plausibilisierung
Liegt der Todestag schon Monate oder Jahre zurück, bewerte ich rückwirkend auf den damaligen Stichtag — mit den Bodenrichtwerten und Marktdaten, die zu diesem Zeitpunkt galten.
Was den Wert einer geerbten Immobilie in Berlin bestimmt
Neben Lage, Größe und Zustand gibt es im Erbfall typische Besonderheiten, die das Finanzamt in seiner Pauschalbewertung nicht erfasst.
| Wertfaktor | Wirkung auf den Verkehrswert | Was ich dazu prüfe |
|---|---|---|
| Lage und Bodenrichtwert | Grundlage jeder Bewertung; in Berlin zwischen wenigen hundert und über 10.000 €/m² | Bodenrichtwert zum Todestag aus BORIS Berlin, Lagezuschläge und -abschläge |
| Zustand und Instandhaltungsstau | Wertminderung oft 10–30 %, bei Nachlassimmobilien häufig | Dach, Fassade, Fenster, Heizung, Leitungen, Feuchtigkeit — dokumentiert mit Fotos |
| Wohnrecht oder Nießbrauch | Mindert den Wert erheblich, abhängig von Alter und Laufzeit | Kapitalisierung mit Sterbetafel und Liegenschaftszins, Abgleich mit Grundbuch Abt. II |
| Vermietung | Unter Mietspiegel liegende Altmieten senken den Ertragswert | Mietverträge, Mieterhöhungspotenzial, Kappungsgrenze, Kündigungsschutz |
| Denkmalschutz | Höhere Instandhaltungskosten, aber auch Steuervorteile | Denkmalliste Berlin, Auflagen, Sanierungszustand |
| Soziales Erhaltungsgebiet | Einschränkung bei Modernisierung und Umwandlung | Lage im Milieuschutzgebiet, Umwandlungsverbot nach § 250 BauGB |
| Energetischer Zustand | Sanierungspflichten nach GEG für neue Eigentümer | Energieausweis, Heizungsalter, Dämmung, Austauschpflichten |
| Baurechtliche Situation | Fehlende Genehmigungen oder Ausbaureserven beeinflussen den Wert | Bauakte beim Bezirksamt, Baulastenverzeichnis, Bebauungsplan |
Jeder dieser Faktoren wird im Gutachten nachvollziehbar begründet — nur so erkennt das Finanzamt einen niedrigeren Wert an und nur so akzeptieren Miterben das Ergebnis.
Checkliste: Diese Unterlagen brauche ich für die Bewertung einer geerbten Immobilie
Keine Sorge, wenn nicht alles vorliegt — vieles beschaffe ich im Auftrag direkt bei Grundbuchamt, Bezirksamt und Gutachterausschuss. Für Erben reicht oft der Erbschein oder das eröffnete Testament als Legitimation.
Erbfall & Legitimation
- ✓Erbschein oder eröffnetes notarielles Testament
- ✓Sterbeurkunde (Todestag = Stichtag)
- ✓Schreiben des Finanzamts, falls schon vorhanden
- ✓Vollmacht der Miterben bei gemeinsamer Beauftragung
Bei Testamentsvollstreckung beauftragt in der Regel der Testamentsvollstrecker.
Grundstück & Recht
- ✓Grundbuchauszug (Abt. I–III)
- ✓Flurkarte / Liegenschaftskarte
- ✓Eintragungsbewilligungen zu Wohnrecht, Nießbrauch, Wegerecht
- ✓Auskunft aus dem Baulastenverzeichnis
Grundbuch und Liegenschaftskarte kann ich mit Ihrer Vollmacht selbst anfordern.
Gebäude & Nutzung
- ✓Baupläne, Baugenehmigung, Wohnflächenberechnung
- ✓Bei Wohnungen: Teilungserklärung, Protokolle, Wirtschaftsplan
- ✓Mietverträge und aktuelle Mieterliste
- ✓Energieausweis, Belege über Modernisierungen
Fehlende Pläne ersetze ich durch ein Aufmaß beim Ortstermin.
Tipp: Räumen Sie die Immobilie vor dem Ortstermin nicht vollständig aus, wenn Zustand und Ausstattung zum Todestag belegt werden sollen. Fotos aus der Zeit des Erbfalls helfen bei rückwirkenden Bewertungen.
Was kostet ein Gutachten für eine geerbte Immobilie in Berlin?
Sie erhalten vorab ein Angebot. Die Kosten der Wertermittlung können als Nachlassverbindlichkeit bei der Erbschaftsteuer abgezogen werden (§ 10 Abs. 5 Nr. 3 ErbStG) — das Gutachten finanziert sich damit oft zum Teil selbst.
| Leistung | Umfang | Preis zzgl. MwSt. | Geeignet für |
|---|---|---|---|
| Wertindikation | Auswertung der Unterlagen und Marktdaten, schriftliche Kurzfassung ohne Ortstermin | ab 490 € | Erste Orientierung unter Erben, Entscheidung über Verkauf oder Übernahme |
| Kurzbewertung | Ortstermin, Grundbuchprüfung, Gutachten mit ca. 15–25 Seiten | ab 890 € | Einigung in der Erbengemeinschaft, Verhandlung mit Pflichtteilsberechtigten |
| Verkehrswertgutachten | Vollständiges Gutachten nach § 194 BauGB, 30–70 Seiten, Nachweis nach § 198 BewG | ab 1.400 € | Finanzamt, Nachlassgericht, Pflichtteilsstreit, Teilungsversteigerung |
| Zusatzleistungen | Rückwirkender Stichtag, Bewertung von Wohnrecht oder Nießbrauch, Stellungnahme zu Einwänden | nach Aufwand | Späte Bewertung, Streit mit Finanzamt oder Miterben |
Kosten als Nachlassverbindlichkeit
Gutachterkosten, die im Zusammenhang mit der Ermittlung des Nachlasses entstehen, mindern den steuerpflichtigen Erwerb.
Pflichtteil: Kosten trägt der Nachlass
Verlangt ein Pflichtteilsberechtigter die Wertermittlung nach § 2314 BGB, sind die Kosten aus dem Nachlass zu zahlen.
Kosten unter Miterben teilen
Bei gemeinsamer Beauftragung stelle ich die Rechnung auf Wunsch anteilig an alle Erben aus.
So läuft die Immobilienbewertung im Erbfall ab
Vom ersten Telefonat bis zum fertigen Gutachten vergehen in der Regel zwei bis drei Wochen — bei dringenden Fristen des Finanzamts auch schneller.
Typische Situationen im Erbfall — und welches Gutachten Sie brauchen
Wer das Gutachten liest, bestimmt den nötigen Umfang. Hier die häufigsten Konstellationen aus meiner Praxis in Berlin.
Erbschaftsteuer senken
Das Finanzamt Schöneberg — in Berlin zentral für Erbschaft- und Schenkungsteuer zuständig — setzt einen Bedarfswert fest, der über dem Marktwert liegt. Mit einem Gutachten nach § 198 BewG weisen Sie den niedrigeren gemeinen Wert nach.
Empfehlung: Vollständiges Verkehrswertgutachten
Dieses Gutachten anfragen →Erbengemeinschaft auseinandersetzen
Mehrere Erben verwalten den Nachlass gemeinsam (§ 2038 BGB). Soll ein Erbe die Immobilie übernehmen, braucht es einen fairen Übernahmewert als Grundlage für die Auszahlung der anderen.
Empfehlung: Kurzbewertung, bei Streit Verkehrswertgutachten
Dieses Gutachten anfragen →Pflichtteil berechnen
Enterbte Kinder oder Ehepartner haben Anspruch auf die Hälfte des gesetzlichen Erbteils in Geld. Maßgeblich ist der Wert zum Erbfall (§ 2311 BGB). Der Pflichtteilsberechtigte kann eine Wertermittlung verlangen (§ 2314 BGB).
Empfehlung: Verkehrswertgutachten
Dieses Gutachten anfragen →Familienheim steuerfrei erben
Ehepartner und Kinder können das selbst genutzte Familienheim unter Bedingungen steuerfrei erben (§ 13 Abs. 1 Nr. 4b und 4c ErbStG). Für Kinder gilt das nur bis 200 m² Wohnfläche — darüber hinaus wird anteilig besteuert.
Empfehlung: Wertindikation oder Kurzbewertung
Dieses Gutachten anfragen →Nachlass mit Wohnrecht
Der überlebende Ehepartner behält oft ein lebenslanges Wohnrecht. Dieses Recht mindert den Wert für die Erben erheblich und muss sachgerecht kapitalisiert werden.
Empfehlung: Verkehrswertgutachten mit Rechtebewertung
Dieses Gutachten anfragen →Verkauf aus dem Nachlass
Wollen die Erben verkaufen, schafft ein Gutachten einen realistischen Angebotspreis und Transparenz für alle Beteiligten — auch gegenüber einem Testamentsvollstrecker.
Empfehlung: Kurzbewertung
Dieses Gutachten anfragen →
Ein Wert, der vor dem Finanzamt Bestand hat.
Ob Gründerzeitwohnung in Pankow oder Siedlungshaus in Mahlsdorf:
Ein Verkehrswertgutachten schafft Klarheit für Finanzamt und Miterben.
Immobilienbewertung im Erbfall in allen Berliner Bezirken
Berlin ist kein einheitlicher Immobilienmarkt. Eine geerbte Altbauwohnung in Charlottenburg wird ganz anders bewertet als ein Siedlungshaus aus den 1930er-Jahren in Mahlsdorf oder ein Mehrfamilienhaus im Neuköllner Schillerkiez. Ich kenne die Teilmärkte, die Bodenrichtwertzonen und die typischen Bauepochen jedes Bezirks.
Viele Nachlassimmobilien stammen aus Bestandsbauten, die über Jahrzehnte von derselben Familie bewohnt wurden. Hier liegt der Wert oft in der Lage — der Zustand dagegen bleibt hinter heutigen Standards zurück. Genau diese Differenz bildet ein fundiertes Gutachten ab.
Mitte
Altbau- und Plattenbauwohnungen, hohe Bodenrichtwerte, viele Erbengemeinschaften bei Mietshäusern in Wedding und Moabit.
Friedrichshain-Kreuzberg
Gründerzeitaltbau in sozialen Erhaltungsgebieten — Umwandlungsverbot und Altmieten prägen den Wert.
Pankow
Prenzlauer Berg mit sanierten Altbauten, im Norden Einfamilienhäuser in Französisch Buchholz und Rosenthal.
Charlottenburg-Wilmersdorf
Großzügige Altbauwohnungen und Villen im Grunewald, häufig mit Wohnrecht des überlebenden Ehepartners.
Spandau
Siedlungshäuser und Reihenhäuser in Kladow, Gatow und Staaken mit großem Grundstücksanteil.
Steglitz-Zehlendorf
Villen und Einfamilienhäuser in Dahlem, Zehlendorf und Lichterfelde — hoher Bodenwert, oft Sanierungsbedarf.
Tempelhof-Schöneberg
Altbauwohnungen in Schöneberg, Einfamilienhäuser in Lichtenrade und Mariendorf aus der Nachkriegszeit.
Neukölln
Mietshäuser in Nord-Neukölln, Einfamilienhäuser in Rudow und Buckow — sehr unterschiedliche Teilmärkte.
Treptow-Köpenick
Wassergrundstücke, Siedlungshäuser und DDR-Bestandsbauten in Köpenick, Grünau und Müggelheim.
Marzahn-Hellersdorf
Einfamilienhausgebiete in Mahlsdorf, Kaulsdorf und Biesdorf mit vielen Nachlassimmobilien der Nachkriegszeit.
Lichtenberg
Karlshorst mit Villen und Altbau, Hohenschönhausen mit Einfamilienhäusern und Wohnanlagen.
Reinickendorf
Frohnau, Hermsdorf und Heiligensee mit Einfamilienhäusern auf großen Grundstücken.
Auch Immobilien in Potsdam und im Berliner Umland — Kleinmachnow, Teltow, Falkensee, Hohen Neuendorf, Blankenfelde-Mahlow — bewerte ich regelmäßig im Erbfall.
Häufige Fehler nach dem Erbfall — und wie Sie sie vermeiden
Viele Erben verlieren Geld, weil sie Bescheide vorschnell akzeptieren oder sich untereinander auf Schätzungen einigen, die später nicht halten.
Den Steuerbescheid ungeprüft akzeptieren
Gegen den Feststellungsbescheid über den Grundbesitzwert haben Sie einen Monat Zeit für den Einspruch. Wer die Frist verstreichen lässt, kann den niedrigeren Wert später kaum noch geltend machen.
Online-Schätzungen als Grundlage nutzen
Automatische Bewertungen kennen weder Zustand noch Rechte. Finanzamt und Gerichte erkennen sie nicht an — und unter Miterben sind sie leicht angreifbar.
Gutachten vom Makler des Miterben
Ein Wert, den ein Miterbe allein beauftragt hat, gilt als parteiisch. Beauftragen Sie den Sachverständigen besser gemeinsam.
Falscher Stichtag
Maßgeblich ist der Todestag, nicht der Tag der Bewertung oder des Verkaufs. Bei steigenden Preisen kann das einen erheblichen Unterschied machen.
Wohnrecht und Nießbrauch vergessen
Eingetragene Rechte senken den Wert teilweise um die Hälfte. Ohne Berücksichtigung zahlen Erben Steuer auf einen Wert, den sie gar nicht realisieren können.
Immobilie vor der Bewertung sanieren
Wer vor dem Ortstermin renoviert, erschwert den Nachweis des Zustands zum Todestag. Dokumentieren Sie den Zustand zuerst.
Praxisfälle: Immobilienbewertung im Erbfall in Berlin
Drei anonymisierte Fälle zeigen, wie groß der Unterschied zwischen pauschalem Steuerwert und tatsächlichem Verkehrswert sein kann.
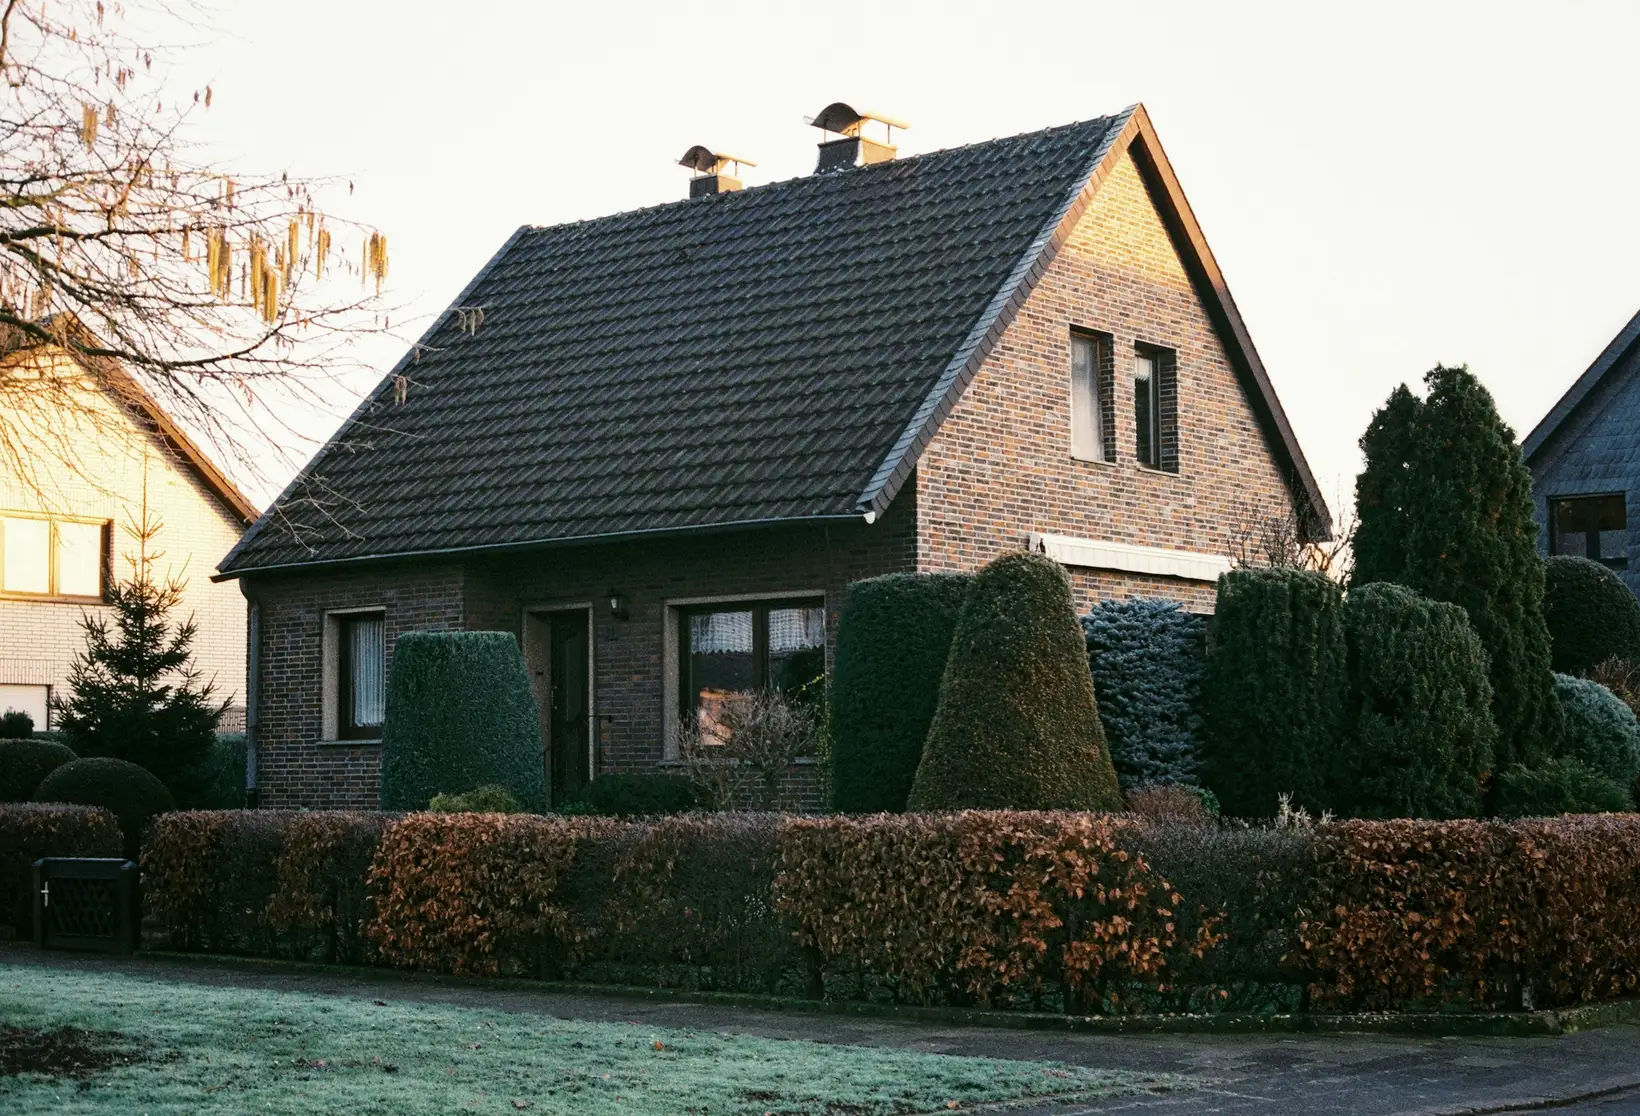
Steuerwert um 180.000 € reduziert
Freistehendes Haus Baujahr 1962, seit 40 Jahren kaum modernisiert. Das Finanzamt setzte den Sachwert ohne Berücksichtigung des Zustands an. Mein Gutachten wies Feuchtigkeit im Keller, veraltete Haustechnik und Asbest im Dach nach.
- Bedarfswert Finanzamt
- 1.240.000 €
- Verkehrswert Gutachten
- 1.060.000 €
- Ergebnis
- Einspruch erfolgreich
Einigung in der Erbengemeinschaft
Drei Geschwister erbten ein Mietshaus mit zwölf Einheiten. Ein Bruder wollte übernehmen. Das gemeinsam beauftragte Gutachten berücksichtigte Altmieten und die Lage im Milieuschutzgebiet — Grundlage für die Auszahlung ohne Gerichtsverfahren.
- Verfahren
- Ertragswert
- Einheiten
- 12 Wohnungen
- Ergebnis
- Notarielle Einigung
Wohnrecht korrekt bewertet
Die Mutter behielt nach dem Tod des Vaters ein lebenslanges Wohnrecht an der Altbauwohnung. Der Wert des Rechts wurde nach Sterbetafel kapitalisiert und vom Verkehrswert abgezogen.
- Verkehrswert unbelastet
- 640.000 €
- Wert des Wohnrechts
- 248.000 €
- Belasteter Wert
- 392.000 €
Anonymisierte Beispiele aus der eigenen Bewertungspraxis. Die genannten Werte sind Beispielrechnungen und keine Zusage für Ihr Objekt.
„Er arbeitet schnell, zuverlässig und sorgfältig. Seine Expertise auf diesem Gebiet ist fundiert …“★★★★★ Tü B. · Google-Rezension · alle 49 Rezensionen ansehen ↗
Häufige Fragen zur Immobilienbewertung im Erbfall
Antworten auf die Fragen, die mir Erben in Berlin am häufigsten stellen. Ihre Frage ist nicht dabei? Rufen Sie mich an.
Brauche ich im Erbfall in Berlin überhaupt ein Gutachten?
+
Nicht zwingend. Das Finanzamt bewertet die Immobilie selbst. Ein Gutachten lohnt sich, wenn der Bedarfswert über dem Marktwert liegt, wenn Miterben sich einigen müssen oder wenn ein Pflichtteil berechnet wird. In einem kostenlosen Erstgespräch schätze ich ein, ob sich der Aufwand für Sie rechnet. Für Immobilien in allen zwölf Berliner Bezirken ist dieses Erstgespräch kostenlos.
Welcher Stichtag gilt für die Bewertung einer geerbten Immobilie in Berlin?
+
Für die Erbschaftsteuer und den Pflichtteil ist der Todestag des Erblassers maßgeblich (§ 9, § 11 ErbStG, § 2311 BGB). Für die Auseinandersetzung unter Miterben kann ein aktueller Stichtag sinnvoll sein — das kläre ich mit Ihnen vorab. Die Bodenrichtwerte des Berliner Gutachterausschusses liegen für alle zurückliegenden Stichtage vor.
Erkennt das Berliner Finanzamt ein privates Gutachten an?
+
Ja, wenn es von einem qualifizierten Sachverständigen stammt, den Verkehrswert nach ImmoWertV nachvollziehbar herleitet und den Stichtag korrekt abbildet. Der Nachweis eines niedrigeren gemeinen Werts ist in § 198 BewG ausdrücklich vorgesehen. In Berlin ist für die Erbschaft- und Schenkungsteuer zentral das Finanzamt Schöneberg zuständig.
Wie hoch sind die Freibeträge bei der Erbschaftsteuer für Berliner Immobilien?
+
Ehepartner und eingetragene Lebenspartner haben 500.000 €, Kinder 400.000 €, Enkel 200.000 € und Eltern im Erbfall 100.000 € Freibetrag. Geschwister, Nichten, Neffen und nicht verwandte Personen nur 20.000 €. Gerade bei Berliner Immobilien werden diese Grenzen schnell überschritten. Bei den Berliner Bodenwerten liegt schon ein durchschnittliches Einfamilienhaus schnell über dem Freibetrag eines Enkels.
Kann ich ein Gutachten für eine geerbte Berliner Immobilie rückwirkend erstellen lassen?
+
Ja. Ich bewerte auch auf Stichtage, die Jahre zurückliegen, und verwende dafür die Bodenrichtwerte und Marktdaten des jeweiligen Zeitpunkts. Fotos oder Unterlagen aus dieser Zeit erhöhen die Genauigkeit. Ich nutze dafür die historischen Daten des Gutachterausschusses für Grundstückswerte in Berlin.
Wer bezahlt das Gutachten in einer Berliner Erbengemeinschaft?
+
Das regeln die Erben untereinander. Üblich ist die Zahlung aus dem Nachlass oder anteilig nach Erbquote. Verlangt ein Pflichtteilsberechtigter die Wertermittlung, trägt der Nachlass die Kosten. Auf Wunsch stelle ich die Rechnung anteilig an alle Miterben aus – auch wenn diese nicht in Berlin wohnen.
Wie lange dauert ein Erbschaftsgutachten in Berlin?
+
In der Regel zwei bis drei Wochen nach dem Ortstermin. Läuft eine Einspruchsfrist beim Finanzamt, lege ich fristwahrend Einspruch mit Hinweis auf das laufende Gutachten nahe und priorisiere die Bearbeitung. Ortstermine in Berlin vergebe ich in der Regel innerhalb einer Woche.
Was passiert, wenn sich Erben in Berlin nicht einigen?
+
Kommt keine Einigung zustande, kann jeder Miterbe die Teilungsversteigerung beantragen (§ 180 ZVG). Das Versteigerungsgericht lässt dann selbst ein Gutachten erstellen. Eine frühzeitige, gemeinsame Bewertung vermeidet diesen meist teuren Weg. Zuständig ist dann das Berliner Amtsgericht als Vollstreckungsgericht.
Muss ich die geerbte Immobilie in Berlin selbst nutzen, um Steuern zu sparen?
+
Für die Steuerbefreiung als Familienheim ja: Der Erbe muss die Wohnung unverzüglich selbst beziehen und zehn Jahre nutzen. Wird vermietet, gibt es für Wohnimmobilien einen Abschlag von 10 % (§ 13d ErbStG). Gerade bei hohen Berliner Immobilienwerten lohnt es sich, diese Option früh zu prüfen.
Gilt die Spekulationsfrist auch für geerbte Immobilien in Berlin?
+
Ja. Erben treten in die Frist des Erblassers ein. Hat dieser die Immobilie vor weniger als zehn Jahren gekauft und nicht selbst bewohnt, kann ein Verkauf einkommensteuerpflichtig sein. Das Gutachten dient dann auch zur Dokumentation. Bei den gestiegenen Berliner Preisen kann das schnell eine spürbare Steuerlast bedeuten.
Glossar: Begriffe rund um die Immobilie im Erbfall
21 Fachbegriffe, die speziell bei der Immobilienbewertung im Erbfall in Berlin wichtig sind – zum Aufklappen.
§ 198 BewG +
Vorschrift, nach der Steuerpflichtige einen niedrigeren gemeinen Wert durch ein Gutachten nachweisen können.
Ausschlagung +
Verzicht auf das Erbe gegenüber dem Nachlassgericht, in der Regel innerhalb von sechs Wochen nach Kenntnis vom Erbfall.
Bedarfsbewertung +
Typisierte Bewertung des Finanzamts nach dem Bewertungsgesetz für Erbschaft- und Schenkungsteuer.
Erbauseinandersetzung +
Aufteilung des Nachlasses unter den Miterben, etwa durch Übernahme der Immobilie gegen Ausgleichszahlung oder durch Verkauf.
Erbengemeinschaft +
Gemeinschaft mehrerer Erben, die den Nachlass bis zur Auseinandersetzung gemeinsam verwalten.
Erbquote +
Anteil eines Erben am gesamten Nachlass, etwa ein Drittel. Bestimmt, welcher Anteil am Wert der Berliner Immobilie ihm zusteht.
Erbschein +
Amtliches Zeugnis des Nachlassgerichts, das die Erben und ihre Erbquoten ausweist.
Familienheim +
Selbst genutzte Wohnung des Erblassers, die Ehepartner und Kinder unter Bedingungen steuerfrei erben können.
Feststellungsbescheid +
Bescheid des Finanzamts über den Grundbesitzwert. Einspruch innerhalb eines Monats möglich.
Gemeiner Wert +
Steuerlicher Begriff für den Verkehrswert. Preis, der im gewöhnlichen Geschäftsverkehr zu erzielen wäre (§ 9 BewG).
Grundbesitzwert +
Vom Finanzamt festgestellter Wert der Immobilie für die Erbschaftsteuer — ergeht als eigener Feststellungsbescheid.
Nachlassgericht +
Abteilung des Amtsgerichts, die Testamente eröffnet und Erbscheine erteilt – für Berliner Erbfälle meist am letzten Wohnsitz des Erblassers.
Nachlassverbindlichkeit +
Schulden und Kosten des Nachlasses, die den steuerpflichtigen Erwerb mindern — auch Gutachterkosten.
Nießbrauch +
Umfassendes Nutzungsrecht inklusive Mieteinnahmen — der Eigentümer hat nur das „nackte“ Eigentum.
Pflichtteil +
Geldanspruch naher Angehöriger, die enterbt wurden, in Höhe der Hälfte des gesetzlichen Erbteils.
Steuerklasse +
Einteilung der Erben nach Verwandtschaftsgrad (I bis III). Bestimmt Freibetrag und Steuersatz.
Teilungsversteigerung +
Zwangsversteigerung zur Aufhebung einer Gemeinschaft, wenn sich Miterben nicht einigen.
Testamentsvollstrecker +
Vom Erblasser eingesetzte Person, die den Nachlass verwaltet und nach dem Testament verteilt.
Todestag als Stichtag +
Für Erbschaftsteuer und Pflichtteil wird die Immobilie auf den Todestag des Erblassers bewertet – auch wenn das Gutachten später entsteht.
Vermächtnis +
Zuwendung eines einzelnen Gegenstands, etwa einer Wohnung, an eine Person, die nicht Erbe sein muss.
Wohnrecht +
Im Grundbuch eingetragenes Recht, eine Wohnung zu nutzen. Mindert den Verkehrswert für den Eigentümer.
Immobilienbewertung Berlin für andere Anlässe
Jeder Anlass stellt eigene Anforderungen an Stichtag, Gutachtenumfang und Adressat. Hier finden Sie die passende Seite.
 AnlassVerkaufAngebotspreis auf Basis eines neutralen Werts statt Bauchgefühl.Mehr erfahren→
 AnlassKaufPrüfen, ob der geforderte Kaufpreis dem Verkehrswert entspricht.Mehr erfahren→
 AnlassFinanzierung & BankWertnachweis für Beleihung, Umschuldung und Anschlussfinanzierung.Mehr erfahren→
 AnlassFinanzamtNiedrigeren Verkehrswert nach § 198 BewG nachweisen.Mehr erfahren→
 AnlassScheidungZugewinnausgleich, Übernahme oder Verkauf — neutral bewertet.Mehr erfahren→
 AnlassSchenkungSchenkungsteuer, Nießbrauch und Wohnrecht richtig bewerten.Mehr erfahren→
 LeistungVerkehrswertgutachtenDas vollständige Gutachten nach § 194 BauGB — für Gericht und Finanzamt.Mehr erfahren→
 LeistungKosten & PreiseWas ein Gutachten kostet — schriftlich vorab, Nachträge nur nach Absprache.Mehr erfahren→
Immobilie geerbt? Lassen Sie den Wert neutral ermitteln.
Schildern Sie mir kurz Ihre Situation — Objekt, Todestag und Anlass. Sie erhalten innerhalb eines Werktags eine Einschätzung und ein Angebot.
Ihr AnsprechpartnerKarsten LöwenbergIch melde mich persönlich bei Ihnen zurück.
Sachverständigenbüro Berlin-Mitte
Friedrichstraße 171, 10117 Berlin — Termine nach Absprache vor Ort oder in unseren Räumen.
- Telefon
- +49 176 211 37 811
- Erreichbar
- Mo–Fr 9 bis 18 Uhr · Wochenende nach Vereinbarung