
Immobilienbewertung für die Finanzierung in Berlin — ein Wert, mit dem Sie bei der Bank überzeugen
Ob Kauf, Anschlussfinanzierung, Umschuldung oder Modernisierungskredit: Die Bank rechnet mit dem Wert Ihrer Immobilie. Ein unabhängiges Gutachten zeigt, was die Immobilie tatsächlich wert ist — und stärkt Ihre Position, wenn es um Beleihungsauslauf, Eigenkapital und Zinskonditionen geht. Ich besichtige Ihre Immobilie persönlich und prüfe Ihre vorhandenen Unterlagen wie Grundbuch, Bauakte, Baulasten, Wohnfläche und Altlastenauskunft.
- Beleihungsauslauf
- Anschlussfinanzierung
- Umschuldung & Nachbeleihung
- Kapitalanlage & Mehrfamilienhaus

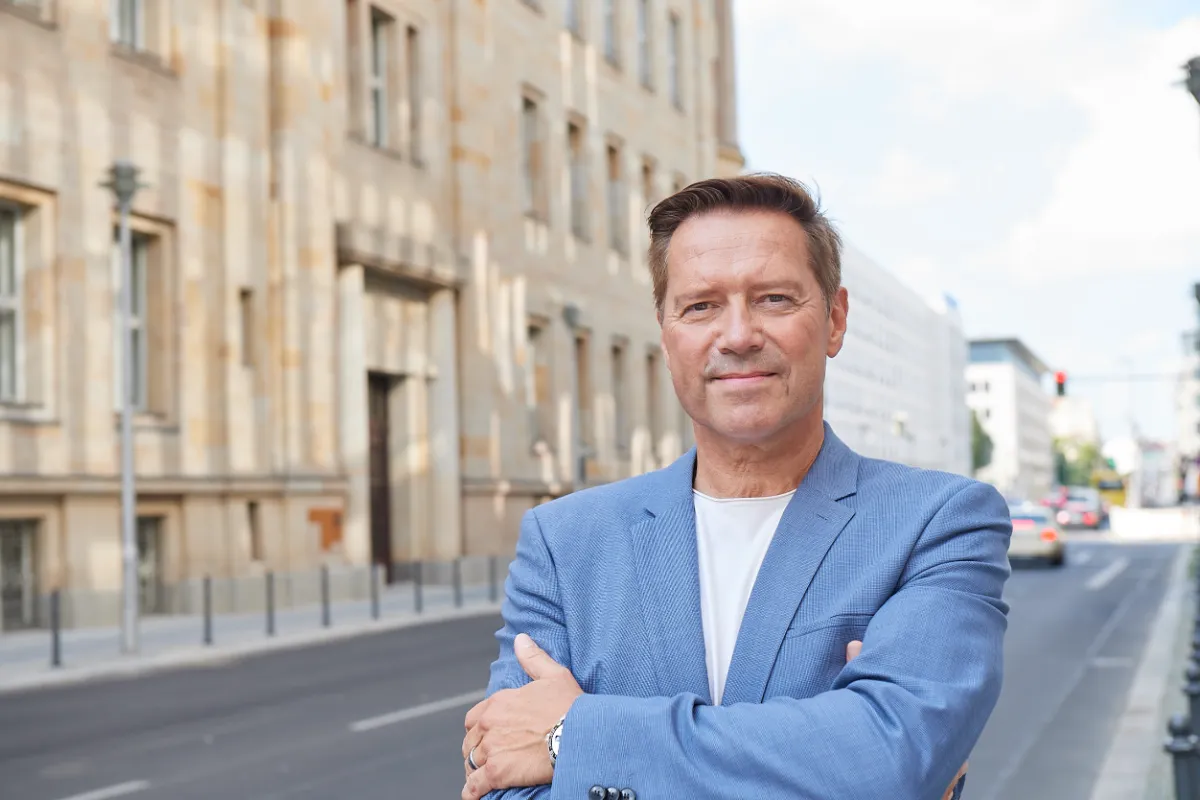
Dipl.-Ing. (FH) Karsten Löwenberg — DEKRA-zertifizierter Sachverständiger, Bewertung nach ImmoWertV 2021
Warum der Wert Ihrer Immobilie über die Konditionen Ihrer Finanzierung entscheidet
Jede Bank, die eine Immobilie in Berlin finanziert, stellt sich dieselbe Frage: Was ist die Sicherheit im Ernstfall wert? Aus der Antwort ergibt sich der Beleihungsauslauf — also das Verhältnis von Darlehen zu Immobilienwert. Und davon hängen Zinssatz, Tilgung und die Frage ab, wie viel Eigenkapital Sie mitbringen müssen.
Banken und Sparkassen ermitteln diesen Wert meist selbst oder durch beauftragte Dienstleister. Der daraus abgeleitete Beleihungswert liegt bewusst vorsichtig unter dem Marktwert, weil er über die gesamte Laufzeit Bestand haben soll. Wird dabei der Zustand unterschätzt, eine Modernisierung übersehen oder die Lage zu pauschal eingeordnet, verschlechtern sich Ihre Konditionen — oft um einen Betrag, der über die Zinsbindung fünfstellig wird.
Ein unabhängiges Gutachten ersetzt die Prüfung der Bank nicht, aber es liefert eine belastbare Grundlage für das Gespräch: dokumentierte Modernisierungen, nachvollziehbare Vergleichspreise, eine realistische Miete bei vermieteten Objekten. Viele Finanzierungsberater in Berlin empfehlen ein eigenes Gutachten besonders dann, wenn die Bewertung der Bank überraschend niedrig ausfällt.
Ich bewerte Immobilien für Finanzierungszwecke in ganz Berlin und im Umland: selbst genutzte Wohnungen und Häuser, Kapitalanlagen, Mehrfamilienhäuser und Grundstücke. Das Gutachten richtet sich nach der ImmoWertV 2021 und ist so aufgebaut, dass Kreditgeber es ohne Rückfragen prüfen können.

Wer Ihre Immobilie für die Bank bewertet — und warum Sie davon profitieren
Banken bewerten vorsichtig, oft nach Aktenlage. Was in Ihrem Haus steckt — die neue Heizung, das gedämmte Dach, die gute Lage im Kiez — sieht man dort nicht immer. Ich schaue mir alles vor Ort an und belege es.
Ich bin an keine Bank gebunden und verdiene nichts an Ihrem Kredit. Auf Wunsch spreche ich direkt mit Ihrer Finanzierungsberatung und beantworte Rückfragen zum Gutachten.
- 01UnabhängigAn keine Bank gebunden, keine Provision.
- 02BelegtJede Modernisierung dokumentiert und bewertet.
- 03AbgestimmtDirekter Draht zu Bank und Finanzierungsberatung.
Wie ich den Wert Ihrer Immobilie für die Finanzierung ermittle
Die Bank will wissen, wie sicher ihr Darlehen ist. Ich liefere einen Wert, der den Markt realistisch abbildet und jede Annahme offenlegt.
Eigentumswohnung
Für Eigentumswohnungen ziehe ich tatsächliche Kaufpreise vergleichbarer Wohnungen aus der Kaufpreissammlung des Berliner Gutachterausschusses heran. Lage im Kiez, Baujahr, Etage, Balkon, Zustand und Energiekennwerte werden einzeln angepasst. So entsteht ein Wert, den die Bank mit ihren eigenen Marktdaten abgleichen kann.
Haus & Doppelhaushälfte
Bei Häusern ermittle ich den Sachwert aus Bodenwert und Gebäudewert. Gerade hier liegen Bankbewertungen oft daneben, weil Modernisierungen — neue Heizung, Dach, Fenster, Dämmung — nicht ausreichend belegt sind. Ich dokumentiere jede Maßnahme mit Jahr, Umfang und Auswirkung auf die Restnutzungsdauer.
Kapitalanlage & Mehrfamilienhaus
Für vermietete Wohnungen und Mehrfamilienhäuser zählt der Ertrag. Ich prüfe Ist-Mieten, Berliner Mietspiegel, Mietpreisbremse, Leerstand und Bewirtschaftungskosten und leite daraus den Ertragswert ab. Für Kreditgeber ist das zugleich die Grundlage der Kapitaldienstfähigkeit: Trägt die Miete die Rate?
Bauvorhaben & Modernisierung
Planen Sie eine Modernisierung oder einen Anbau, bewerte ich auf Wunsch den Zustand vor und nach der Maßnahme. Die Bank sieht dann, welchen Wertzuwachs das Vorhaben schafft — ein wichtiges Argument für Modernisierungskredite und Nachbeleihungen.
Was das Gutachten für die Bank enthält
- 1Verkehrswert nach § 194 BauGB mit vollständiger Herleitung
- 2Fotodokumentation und Beschreibung von Zustand und Ausstattung
- 3Nachweis durchgeführter Modernisierungen
- 4Marktmiete und Ertragsbetrachtung bei vermieteten Objekten
- 5Rechte und Belastungen aus Grundbuch und Baulastenverzeichnis
- 6Auf Wunsch: Wert vor und nach geplanter Maßnahme
Fragen Sie Ihre Bank vorab, ob sie ein externes Gutachten berücksichtigt. Die meisten Institute beziehen es zumindest als Unterlage in ihre eigene Prüfung ein.
Was den Wert Ihrer Immobilie bei der Finanzierung bestimmt
Banken bewerten vorsichtig. Diese Faktoren entscheiden, ob Ihre Immobilie realistisch oder zu niedrig eingeschätzt wird.
| Wertfaktor | Wirkung auf den Verkehrswert | Was ich dazu prüfe |
|---|---|---|
| Lage und Teilmarkt | Berlin ist kein einheitlicher Markt — Pauschalwerte je Bezirk greifen zu kurz | Vergleichspreise im Kiez, Bodenrichtwert, Infrastruktur |
| Modernisierungen | Nicht belegte Maßnahmen fließen in Bankbewertungen oft nicht ein | Rechnungen, Jahr und Umfang der Arbeiten, Fotos |
| Energieeffizienz | Schlechte Effizienzklassen führen zunehmend zu Abschlägen | Energieausweis, Heizung, Dämmung, Fenster |
| Restnutzungsdauer | Bestimmt, wie lange das Gebäude als Sicherheit taugt | Baujahr, Modernisierungsgrad nach Anlage 2 ImmoWertV |
| Mietertrag | Bei Kapitalanlagen die Grundlage der Kapitaldienstfähigkeit | Mietverträge, Mietspiegel, Leerstand, Bewirtschaftungskosten |
| Rechte und Belastungen | Wohnrechte, Nießbrauch oder Erbbaurecht mindern die Beleihbarkeit | Grundbuch Abteilung II, Erbbaurechtsvertrag, Baulasten |
| Wohnfläche | Abweichende Flächenangaben verzerren den Quadratmeterwert | Plausibilisierung, Aufmaß nach Wohnflächenverordnung |
| Drittverwendbarkeit | Ungewöhnliche Grundrisse oder Sondernutzungen senken den Beleihungswert | Grundriss, Nutzungsart, Marktgängigkeit |
Schon eine Stufe im Beleihungsauslauf — etwa von 80 % auf 60 % — kann den Zinssatz spürbar senken. Ein realistischer Wert lohnt sich deshalb doppelt.
Checkliste: Unterlagen für die Bewertung zur Finanzierung
Viele dieser Dokumente verlangt auch die Bank. Wenn Sie sie einmal zusammenstellen, sparen Sie sich doppelte Wege.
Grundstück & Recht
- ✓Aktueller Grundbuchauszug
- ✓Flurkarte / Liegenschaftskarte
- ✓Auskunft aus dem Baulastenverzeichnis
- ✓Bei Kauf: Kaufvertrag oder Entwurf
Den Grundbuchauszug beschaffe ich auf Wunsch mit Ihrer Vollmacht.
Gebäude & Zustand
- ✓Energieausweis
- ✓Baupläne, Schnitte, Wohnflächenberechnung
- ✓Rechnungen und Nachweise zu Modernisierungen
- ✓Bei Vorhaben: Kostenvoranschläge und Planung
Belegte Modernisierungen sind das stärkste Argument gegenüber der Bank.
Wohnung & Ertrag
- ✓Teilungserklärung mit Aufteilungsplan
- ✓Hausgeldabrechnung und Wirtschaftsplan
- ✓Protokolle der letzten Eigentümerversammlungen
- ✓Mietverträge und Mieterliste bei Vermietung
Bei Mehrfamilienhäusern: aktuelle Mieterliste mit Flächen und Mieten.
Sie wissen nicht, welche Unterlagen Ihre Bank genau braucht? Ich stimme mich auf Wunsch direkt mit Ihrer Finanzierungsberatung ab.
Was kostet ein Wertgutachten für die Finanzierung in Berlin?
Transparente Preisgestaltung. Gemessen an der Zinsersparnis über die Laufzeit ist das Gutachten meist eine kleine Investition.
| Leistung | Umfang | Preis zzgl. MwSt. | Geeignet für |
|---|---|---|---|
| Wertindikation | Einschätzung auf Basis von Unterlagen und Marktdaten, ohne ausführliches Gutachten | ab 490 € | Vorbereitung des Bankgesprächs |
| Kurzbewertung | Ortstermin, Prüfung der Unterlagen, schriftliches Kurzgutachten | ab 890 € | Anschlussfinanzierung, Umschuldung |
| Verkehrswertgutachten | Vollständiges Gutachten nach § 194 BauGB, 30–70 Seiten | ab 1.400 € | Kauf, Nachbeleihung, Mehrfamilienhaus |
| Zusatzleistungen | Wert vor und nach Modernisierung, Mieterliste und Ertragsanalyse, Abstimmung mit der Bank | nach Aufwand | Modernisierungskredit, Kapitalanlage |
Steuerlich absetzbar bei Vermietung
Bei vermieteten Objekten sind Gutachterkosten im Zusammenhang mit der Finanzierung in der Regel als Werbungskosten abziehbar.
Einmal erstellt, mehrfach nutzbar
Das Gutachten können Sie mehreren Banken vorlegen, um Angebote zu vergleichen.
Abstimmung mit der Bank
Auf Wunsch spreche ich direkt mit Ihrer Finanzierungsberatung und kläre Rückfragen zum Gutachten.
Beleihungsauslauf: wie die Bank Ihre Finanzierung einordnet
Banken rechnen nicht mit dem Kaufpreis, sondern mit dem Beleihungswert — meist mit einem Sicherheitsabschlag. Je niedriger der Beleihungsauslauf, desto besser die Konditionen. Ein belastbarer Wertnachweis kann hier den Unterschied machen.
So läuft die Bewertung für die Finanzierung ab
Planbar und zügig — damit Ihre Finanzierungszusage nicht an der Bewertung hängt.
Typische Finanzierungssituationen in Berlin
Jede Finanzierung hat einen anderen Schwerpunkt. In diesen Situationen beauftragen mich Eigentümer und Käufer in Berlin am häufigsten.
Kauffinanzierung
Die Bank bewertet die Wunschimmobilie vor der Zusage. Liegt ihr Wert unter dem Kaufpreis, fehlt Eigenkapital. Ein eigenes Gutachten zeigt, ob der Preis oder die Bankbewertung daneben liegt.
Empfehlung: Kurzbewertung oder Verkehrswertgutachten
Dieses Gutachten anfragen →Anschlussfinanzierung
Nach zehn oder fünfzehn Jahren ist die Immobilie oft deutlich mehr wert und die Restschuld gesunken. Ein aktueller Wert kann den Beleihungsauslauf in eine günstigere Zinsstufe bringen.
Empfehlung: Wertindikation oder Kurzbewertung
Dieses Gutachten anfragen →Umschuldung zu einer anderen Bank
Die neue Bank bewertet neu. Mit einem vorhandenen Gutachten vergleichen Sie Angebote schneller und haben eine Grundlage, wenn eine Bewertung niedrig ausfällt.
Empfehlung: Kurzbewertung
Dieses Gutachten anfragen →Nachbeleihung für Modernisierung
Eine bezahlte Immobilie ist eine gute Sicherheit für neue Vorhaben: energetische Sanierung, Dachausbau oder Anbau. Ich bewerte den Zustand vor und nach der Maßnahme.
Empfehlung: Verkehrswertgutachten mit Vorher-Nachher-Wert
Dieses Gutachten anfragen →Kapitalanlage und Mehrfamilienhaus
Kreditgeber prüfen, ob die Miete den Kapitaldienst trägt. Ertragswert, Marktmiete und Mietentwicklung sind hier die entscheidenden Kennzahlen.
Empfehlung: Verkehrswertgutachten im Ertragswertverfahren
Dieses Gutachten anfragen →Auszahlung eines Miteigentümers
Nach Trennung oder Erbfall übernimmt einer die Immobilie und finanziert die Auszahlung. Bank und Beteiligte brauchen dafür denselben neutralen Wert.
Empfehlung: Verkehrswertgutachten
Dieses Gutachten anfragen →
Ein Wert, der Ihre Konditionen verbessert.
Ob Anschlussfinanzierung in Friedrichshain oder Modernisierung in Mariendorf:
Ein belastbares Gutachten zeigt der Bank, was Ihre Immobilie wirklich wert ist.
Wertgutachten für die Finanzierung in allen Berliner Bezirken
Banken arbeiten häufig mit Marktdaten auf Bezirks- oder Postleitzahlebene. In Berlin reicht das oft nicht: Zwischen zwei Straßen desselben Bezirks können die Quadratmeterpreise um mehrere tausend Euro auseinanderliegen. Ich bewerte kleinräumig — mit Vergleichsverkäufen aus der unmittelbaren Umgebung.
Für Kreditgeber zählt zudem, wie stabil eine Lage ist: Nachfrage, Leerstand, Entwicklung der Infrastruktur. Diese Einschätzung begründe ich im Gutachten nachvollziehbar.
Mitte
Neubau rund um die Europacity, Altbau in Moabit und Wedding — sehr unterschiedliche Preisniveaus auf kurzer Distanz.
Friedrichshain-Kreuzberg
Viele Wohnungen in Milieuschutzgebieten — für Kapitalanleger wichtig bei Modernisierung und Mietentwicklung.
Pankow
Hohe Werte in Prenzlauer Berg, Häuser in Französisch Buchholz und Rosenthal mit stabilem Bodenwert.
Charlottenburg-Wilmersdorf
Große Altbauwohnungen mit hohen Werten — Zustand der Gemeinschaft wirkt direkt auf die Beleihung.
Spandau
Moderate Preise, gute Anschlussfinanzierungen bei stark gesunkener Restschuld.
Steglitz-Zehlendorf
Einfamilienhäuser mit hohem Bodenanteil — Modernisierungen genau belegen.
Tempelhof-Schöneberg
Gefragte Altbauten in Friedenau, Siedlungshäuser in Mariendorf und Lichtenrade.
Neukölln
Starke Wertentwicklung im Norden — ältere Bankbewertungen sind hier oft überholt.
Treptow-Köpenick
Neubau in Adlershof, Wassergrundstücke mit Besonderheiten bei Ufer und Baurecht.
Marzahn-Hellersdorf
Siedlungsgebiete in Mahlsdorf und Kaulsdorf — Anbauten und Baugenehmigungen prüfen.
Lichtenberg
Neue Quartiere an der Rummelsburger Bucht, Villen und Altbau in Karlshorst.
Reinickendorf
Häuser in Frohnau und Hermsdorf, Wohnungen in Tegel mit solider Nachfrage.
Auch für Finanzierungen in Potsdam, Kleinmachnow, Teltow, Falkensee, Bernau oder Königs Wusterhausen erstelle ich Wertgutachten.
Häufige Fehler bei der Finanzierung einer Berliner Immobilie
Diese Fehler verteuern Finanzierungen unnötig — oft über viele Jahre.
Die Bankbewertung ungeprüft hinnehmen
Fällt der Wert niedrig aus, lohnt die Nachfrage. Übersehene Modernisierungen oder falsche Flächen lassen sich mit Belegen korrigieren.
Modernisierungen nicht dokumentieren
Ohne Rechnungen und Fotos werden Arbeiten oft nicht berücksichtigt. Sammeln Sie Nachweise, bevor die Bewertung beginnt.
Anschlussfinanzierung zu spät angehen
Wer erst kurz vor Ablauf der Zinsbindung verhandelt, hat wenig Zeit für Vergleiche. Ein aktueller Wert sollte rechtzeitig vorliegen.
Nebenkosten nicht einplanen
Grunderwerbsteuer, Notar, Grundbuch und Makler summieren sich in Berlin auf rund 11–12 % des Kaufpreises. Banken finanzieren sie ungern mit.
Belastungen im Grundbuch übersehen
Wohnrechte, Nießbrauch oder alte Grundschulden können die Beleihung erschweren. Klären Sie sie vor dem Bankgespräch.
Mietertrag zu optimistisch ansetzen
Kreditgeber rechnen mit der nachhaltig erzielbaren Miete. Mietpreisbremse und Mietspiegel begrenzen in Berlin das Potenzial.
Praxisfälle: Bewertung für die Finanzierung in Berlin
Anonymisierte Beispiele, in denen ein unabhängiges Gutachten die Finanzierung erleichtert hat.
Modernisierungen nachgewiesen
Die Bank hatte das Haus nach Baujahr eingeordnet. Heizungstausch, neue Fenster und Dachdämmung waren nicht berücksichtigt. Mit dem Gutachten wurde der Wert neu geprüft.
- Bankwert vorher
- 470.000 €
- Verkehrswert Gutachten
- 545.000 €
- Verfahren
- Sachwert
Bessere Zinsstufe bei Anschlussfinanzierung
Nach 12 Jahren war die Restschuld deutlich gesunken und die Wohnung stark im Wert gestiegen. Der aktuelle Wert brachte den Auslauf unter 60 %.
- Restschuld
- 168.000 €
- Verkehrswert
- 395.000 €
- Auslauf
- rund 43 %
Kapitaldienst belegt
Für die Refinanzierung eines Mehrfamilienhauses mit 14 Einheiten brauchte der Kreditgeber eine belastbare Ertragsbetrachtung mit Marktmiete und Leerstandsrisiko.
- Einheiten
- 14
- Verfahren
- Ertragswert
- Ergebnis
- Zusage ohne Nachforderung
Anonymisierte Beispiele aus der eigenen Bewertungspraxis. Die genannten Werte sind Beispielrechnungen und keine Zusage für Ihr Objekt.
„Terminabsprachen wurden zuverlässig eingehalten und offene Fragen kurzfristig geklärt.“★★★★★ Uwe K. · Google-Rezension · alle 49 Rezensionen ansehen ↗
Häufige Fragen zur Immobilienbewertung für die Finanzierung in Berlin
Antworten auf die Fragen, die mir Eigentümer und Käufer in Berlin rund um Bank und Kredit am häufigsten stellen.
Akzeptiert meine Bank in Berlin ein externes Wertgutachten?
+
Das entscheidet jede Bank selbst. Viele Institute führen eine eigene Bewertung durch, beziehen ein vorliegendes Gutachten aber als Unterlage ein. Besonders bei übersehenen Modernisierungen oder abweichenden Flächen kann es die Bewertung der Bank korrigieren.
Was ist der Unterschied zwischen Verkehrswert und Beleihungswert?
+
Der Verkehrswert ist der Marktwert zum Stichtag nach § 194 BauGB. Der Beleihungswert ist ein vorsichtiger Wert, den Banken nach eigenen Regeln daraus ableiten, damit er über die gesamte Laufzeit Bestand hat. Er liegt meist 10–20 % unter dem Verkehrswert.
Wie berechnet sich der Beleihungsauslauf?
+
Darlehenssumme geteilt durch den Beleihungswert der Immobilie. Viele Banken staffeln ihre Zinsen nach Stufen wie 60 %, 80 %, 90 % oder 100 %. Je niedriger der Auslauf, desto günstiger in der Regel die Konditionen.
Lohnt sich ein Gutachten für die Anschlussfinanzierung in Berlin?
+
Häufig ja. Viele Berliner Immobilien sind seit dem Kauf deutlich im Wert gestiegen, während die Restschuld gesunken ist. Ein aktueller Wert kann den Auslauf in eine günstigere Stufe bringen.
Wie viel Eigenkapital brauche ich für den Kauf in Berlin?
+
Banken erwarten meist, dass zumindest die Kaufnebenkosten von rund 11–12 % aus Eigenkapital gezahlt werden. Mehr Eigenkapital senkt den Auslauf und damit oft den Zins.
Was passiert, wenn die Bank den Wert niedriger ansetzt als den Kaufpreis?
+
Dann fehlt Eigenkapital oder die Konditionen verschlechtern sich. Ein unabhängiges Gutachten zeigt, ob der Kaufpreis zu hoch ist oder die Bankbewertung zu niedrig — beides ist eine wichtige Information vor dem Notartermin.
Kann ich eine bezahlte Berliner Immobilie für eine Modernisierung beleihen?
+
Ja. Eine lastenfreie Immobilie ist eine gute Sicherheit. Ich bewerte auf Wunsch den Zustand vor und nach der Maßnahme, damit die Bank den Wertzuwachs sieht.
Wie bewerten Kreditgeber ein Mehrfamilienhaus in Berlin?
+
Überwiegend über den Ertragswert. Entscheidend sind nachhaltige Miete, Bewirtschaftungskosten, Leerstand und Liegenschaftszins. Mietpreisbremse und Milieuschutz spielen in Berlin eine große Rolle.
Mindern Wohnrecht oder Nießbrauch die Beleihung?
+
Ja, deutlich. Solche Rechte stehen im Grundbuch und schränken die Verwertbarkeit ein. Ich beziffere ihren Einfluss im Gutachten, damit die Bank mit realistischen Zahlen rechnet.
Wie schnell liegt das Gutachten für meine Berliner Bank vor?
+
Eine Kurzbewertung meist innerhalb von 5–10 Werktagen nach dem Ortstermin, ein vollständiges Verkehrswertgutachten in zwei bis drei Wochen. Bei festen Fristen der Bank priorisiere ich nach Absprache.
Glossar: Begriffe rund um Immobilienbewertung und Finanzierung
20 Fachbegriffe, die Ihnen im Gespräch mit Bank und Finanzierungsberatung begegnen – zum Aufklappen.
Annuitätendarlehen +
Darlehen mit gleichbleibender Rate aus Zins und Tilgung. Der Tilgungsanteil steigt mit jeder Zahlung.
Anschlussfinanzierung +
Neue Finanzierung der Restschuld nach Ablauf der Zinsbindung – bei der bisherigen oder einer neuen Bank.
Beleihungsauslauf +
Verhältnis von Darlehenssumme zu Beleihungswert, in Prozent. Maßgeblich für die Zinsstufe.
Beleihungsgrenze +
Anteil des Beleihungswerts, bis zu dem eine Bank ein Darlehen besonders günstig refinanzieren kann – häufig 60 %.
Beleihungswert +
Vorsichtig ermittelter, dauerhaft erzielbarer Wert der Immobilie aus Sicht der Bank.
Bereitstellungszinsen +
Gebühr, die Banken verlangen, wenn ein zugesagtes Darlehen nicht rechtzeitig abgerufen wird.
Eigenkapitalquote +
Anteil der eigenen Mittel an den Gesamtkosten einer Immobilie inklusive Nebenkosten.
Forward-Darlehen +
Anschlussfinanzierung, die Monate oder Jahre im Voraus zu heutigen Konditionen vereinbart wird.
Grundschuld +
Im Grundbuch eingetragenes Pfandrecht, das der Bank als Sicherheit für das Darlehen dient.
Kapitaldienst +
Summe aus Zins und Tilgung, die ein Darlehensnehmer regelmäßig leisten muss.
Kapitaldienstfähigkeit +
Prüfung, ob Einkommen oder Mieteinnahmen den Kapitaldienst dauerhaft tragen.
Nachbeleihung +
Zusätzliches Darlehen auf eine bereits belastete oder lastenfreie Immobilie.
Rangstelle +
Reihenfolge der Grundpfandrechte im Grundbuch. Die erste Rangstelle ist für Banken am sichersten.
Restschuld +
Offener Darlehensbetrag zu einem bestimmten Zeitpunkt, etwa am Ende der Zinsbindung.
Sondertilgung +
Vertraglich vereinbarte zusätzliche Tilgung außerhalb der regulären Rate.
Tilgungssatz +
Anfänglicher jährlicher Tilgungsanteil in Prozent der Darlehenssumme.
Umschuldung +
Ablösung eines bestehenden Darlehens durch ein neues, meist bei einer anderen Bank.
Vorfälligkeitsentschädigung +
Entschädigung an die Bank, wenn ein Darlehen vor Ende der Zinsbindung abgelöst wird.
Zinsbindung +
Zeitraum, für den der Sollzins eines Darlehens fest vereinbart ist.
Zweckerklärung +
Vereinbarung, welche Forderungen der Bank durch die Grundschuld gesichert werden.
Immobilienbewertung Berlin für andere Anlässe
Jeder Anlass stellt eigene Anforderungen an Stichtag, Gutachtenumfang und Adressat. Hier finden Sie die passende Seite.
 AnlassVerkaufAngebotspreis auf Basis eines neutralen Werts statt Bauchgefühl.Mehr erfahren→
 AnlassKaufPrüfen, ob der geforderte Kaufpreis dem Verkehrswert entspricht.Mehr erfahren→
 AnlassFinanzamtNiedrigeren Verkehrswert nach § 198 BewG nachweisen.Mehr erfahren→
 AnlassErbfallErbschaftsteuer, Pflichtteil und Erbauseinandersetzung.Mehr erfahren→
 AnlassScheidungZugewinnausgleich, Übernahme oder Verkauf — neutral bewertet.Mehr erfahren→
 AnlassSchenkungSchenkungsteuer, Nießbrauch und Wohnrecht richtig bewerten.Mehr erfahren→
 LeistungVerkehrswertgutachtenDas vollständige Gutachten nach § 194 BauGB — für Gericht und Finanzamt.Mehr erfahren→
 LeistungKosten & PreiseWas ein Gutachten kostet — schriftlich vorab, Nachträge nur nach Absprache.Mehr erfahren→
Finanzierung geplant? Gehen Sie mit einem belastbaren Wert ins Bankgespräch.
Schildern Sie mir kurz Objekt und Vorhaben — Sie erhalten innerhalb eines Werktags ein Angebot und eine erste Einschätzung.
Ihr AnsprechpartnerKarsten LöwenbergIch melde mich persönlich bei Ihnen zurück.
Sachverständigenbüro Berlin-Mitte
Friedrichstraße 171, 10117 Berlin — Termine nach Absprache vor Ort oder in unseren Räumen.
- Telefon
- +49 176 211 37 811
- Erreichbar
- Mo–Fr 9 bis 18 Uhr · Wochenende nach Vereinbarung